UF, tasas de interés y dólar: cómo pueden influir en el mercado inmobiliario chileno
Explicación de cómo la UF, las tasas hipotecarias y el dólar pueden afectar dividendos, costos de construcción, demanda y precios, sin convertir correlaciones en predicciones.
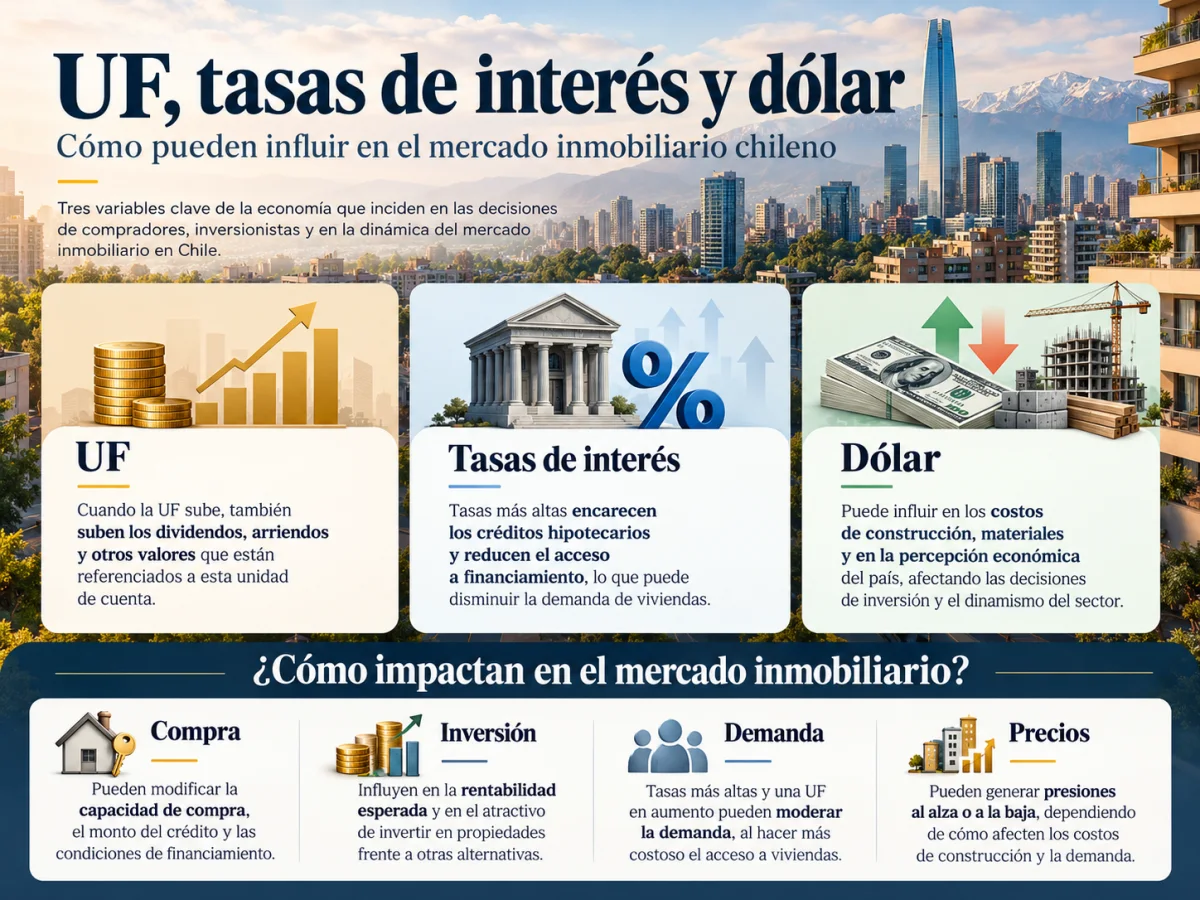
El mercado inmobiliario recibe el efecto de varias variables económicas a la vez. La UF influye en obligaciones expresadas en esa unidad, las tasas modifican el costo de financiar una compra y el dólar puede afectar ciertos costos importados de construcción y expectativas económicas.
Sin embargo, no existe una fórmula simple en la que 'dólar sube = casas suben' o 'tasas bajan = propiedades suben'. La oferta, empleo, ingreso, stock y regulación también importan.
UF: unidad de reajuste, no tasa de interés
La UF se reajusta con la inflación. Muchos precios inmobiliarios y créditos se expresan en UF. Si tu ingreso está en pesos, un aumento de la UF eleva el equivalente en pesos de obligaciones denominadas en esa unidad, aunque la tasa pactada sea fija.
Tasas hipotecarias: afectan capacidad de compra
Cuando la tasa sube, un mismo monto de crédito genera un dividendo mayor o exige ajustar precio, pie o plazo. Cuando baja, la capacidad financiera puede mejorar. La reacción del mercado de precios no es automática porque también depende de oferta y demanda.
Dólar y construcción
Parte de los insumos o equipos puede tener exposición a importaciones. Un dólar más alto puede presionar ciertos costos, pero el precio final de una vivienda depende de múltiples componentes: suelo, mano de obra, financiamiento, permisos, margen, competencia y demanda.
Qué debe mirar un comprador
- Dividendo en pesos bajo la UF actual.
- Tasa y tipo de tasa.
- Pie disponible.
- Precio de la propiedad en UF y pesos.
- Estabilidad de ingreso.
- Alternativas de arriendo.
Qué debe mirar un inversionista
- Arriendo efectivo y reajustes contractuales.
- Costo del financiamiento.
- Vacancia.
- Precio de entrada.
- Oferta futura.
- Escenarios de inflación y tasas sin intentar adivinar un único resultado.
Evita decidir por titulares macroeconómicos
Una noticia sobre inflación, dólar o Banco Central puede ser relevante, pero una propiedad es un activo local y específico. Combina el contexto macro con datos de la comuna, tipología y precio concreto que estás evaluando.
Preguntas frecuentes
¿Si baja la tasa conviene comprar inmediatamente?
No necesariamente. Debes evaluar precio, pie, oferta y situación personal. Una tasa menor mejora financiamiento, pero no corrige una propiedad sobrevalorada.
¿Una tasa fija elimina el riesgo de la UF?
No. Son conceptos diferentes. Si el crédito está expresado en UF, su equivalente en pesos cambia con la UF.
¿El dólar determina el precio de la vivienda?
No por sí solo. Puede influir en costos y economía, pero el precio depende de muchos factores.
Herramientas y contenidos relacionados en ZonaPropiedades
- Guía de créditos hipotecarios
- Calcula un dividendo estimado
- Estima cuánto crédito hipotecario podrían prestarte
- Precios de vivienda en Chile
Fuentes recomendadas para verificar y actualizar
- CMF Educa: tipos de tasas hipotecarias.
- Banco Central de Chile, para indicadores macroeconómicos oficiales.
Nota editorial: los requisitos, tasas, montos, impuestos y normas pueden cambiar. Antes de tomar una decisión financiera o legal, confirma la información vigente con la institución correspondiente. Evitar pronósticos categóricos. Actualizar con datos vigentes cuando se publique en 2027.