Tasa fija, variable o mixta en un crédito hipotecario: diferencias y riesgos
Compara tasas fijas, variables y mixtas en créditos hipotecarios, cómo pueden afectar el dividendo y qué preguntas hacer antes de elegir.
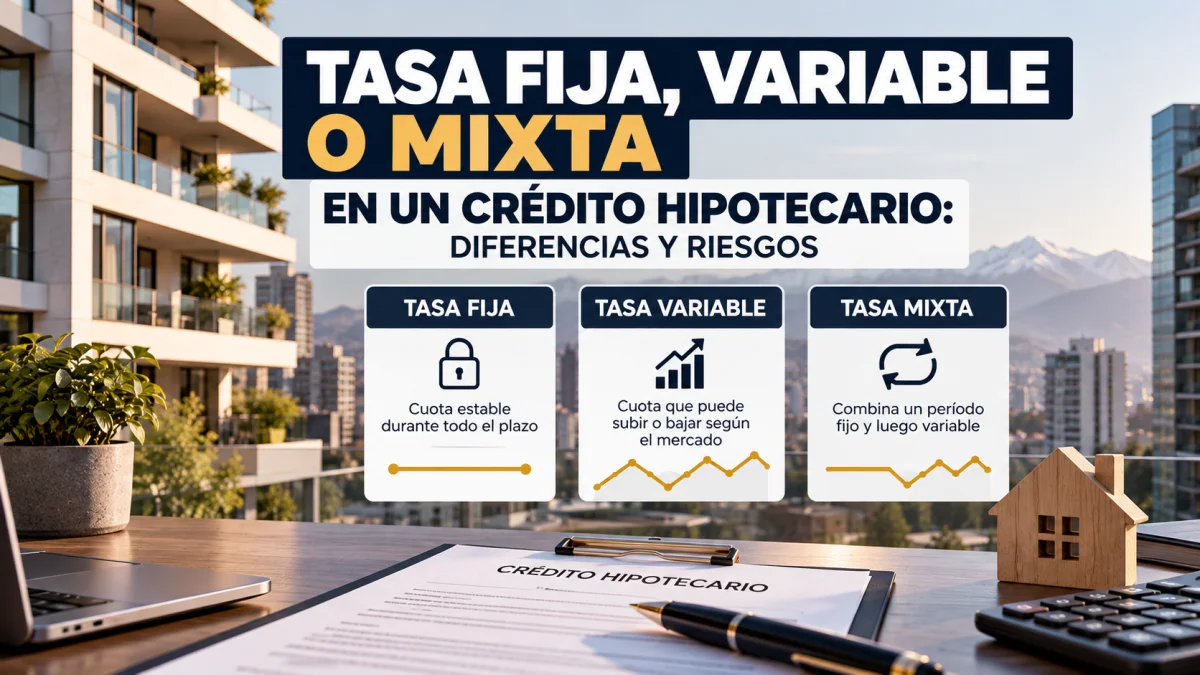
La tasa de interés influye directamente en el costo de un crédito hipotecario y en el dividendo. La CMF distingue tres tipos: fija, variable y mixta. Cada una distribuye de manera distinta el riesgo de cambios futuros en las tasas.
La opción adecuada depende de tu tolerancia a variaciones, horizonte y condiciones concretas de la oferta. No elijas solo por la tasa inicial.
Tasa fija
La tasa pactada permanece invariable durante el plazo del crédito según las condiciones contratadas. Esto aporta mayor previsibilidad respecto del componente de interés, aunque el dividendo total puede incluir elementos como seguros y una deuda expresada en UF puede variar en pesos por el valor de la UF.
Tasa variable
La CMF explica que cambia de acuerdo con un índice de referencia. Como consecuencia, el interés y el dividendo pueden variar durante el crédito. Antes de contratar, pide que te expliquen índice, frecuencia de ajuste y escenarios.
Tasa mixta
Combina un periodo inicial de tasa fija y luego una etapa variable. Una tasa inicial atractiva debe evaluarse junto con lo que puede ocurrir después del periodo fijo.
Qué comparar además de la tasa
- CAE u otros indicadores informados en la oferta, cuando correspondan.
- Dividendo estimado.
- Plazo total.
- Costo de seguros.
- Gastos de contratación.
- Condiciones de prepago y portabilidad.
- Reglas de reajuste.
Haz una prueba de estrés
Si consideras una modalidad variable o mixta, simula un escenario con pagos mayores. La pregunta no es solo si hoy puedes pagar, sino si podrías absorber una variación sin dejar de cumplir otras obligaciones.
No confundas tasa con UF
En muchos créditos hipotecarios el capital está expresado o reajustado en UF. Aunque la tasa sea fija, el equivalente en pesos del dividendo puede cambiar con la UF. Lee cómo está denominado el crédito y pide ejemplos.
Preguntas frecuentes
¿La tasa fija significa que pagaré exactamente el mismo monto en pesos?
No necesariamente. Si el crédito está expresado en UF, el equivalente en pesos varía con la UF; además existen seguros y otros componentes.
¿La tasa variable puede bajar?
Puede variar en ambas direcciones según el índice y condiciones pactadas. El riesgo es precisamente la incertidumbre.
¿Qué recomienda la CMF?
La CMF entrega información para comprender y comparar; la elección depende de tu perfil y oferta concreta.
Herramientas y contenidos relacionados en ZonaPropiedades
- Guía de créditos hipotecarios
- Calcula un dividendo estimado
- Estima cuánto crédito hipotecario podrían prestarte