¿Cuánto pie necesito para comprar una propiedad en Chile? Cómo calcularlo
Calcula el pie de una vivienda según precio, porcentaje financiado, gastos de compraventa y fondo de emergencia, con ejemplos y errores que conviene evitar.
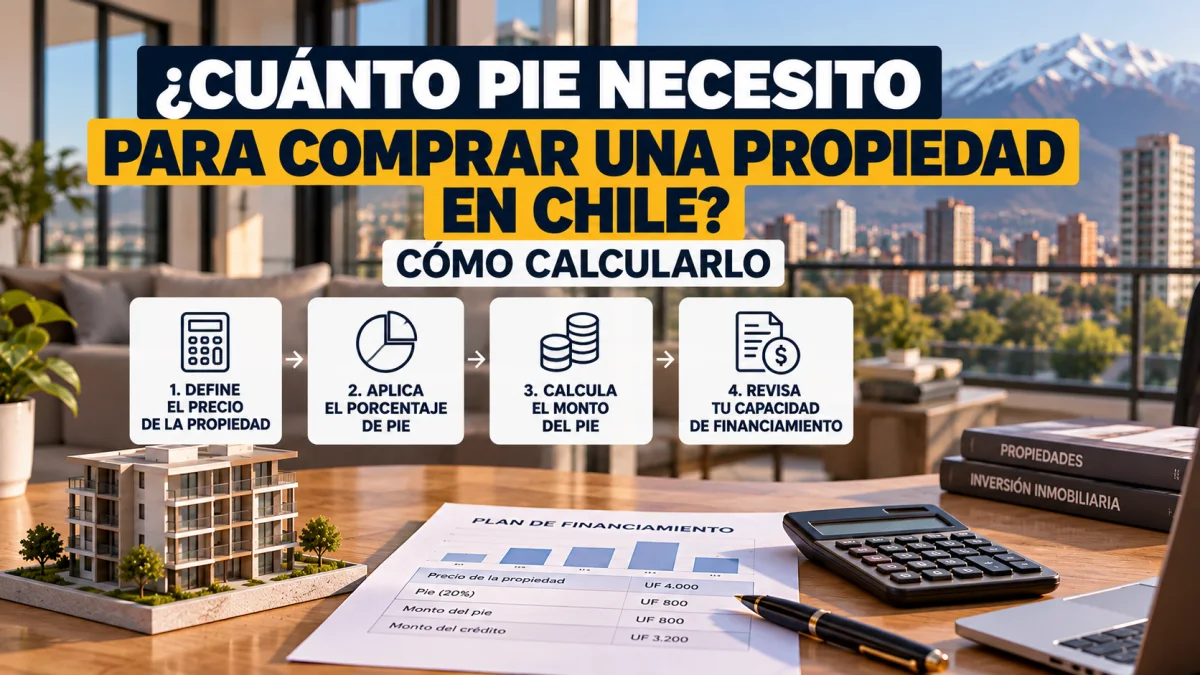
El pie es la parte del precio que no financias con el crédito hipotecario. Su monto no depende de una única regla: varía según el porcentaje que la institución esté dispuesta a financiar, el valor de tasación, tu perfil y las condiciones del producto.
Además, el dinero que necesitas para comprar no termina en el pie. Hay gastos operacionales y de compraventa que deben presupuestarse por separado.
Fórmula básica
Pie = precio de compra − monto del crédito. Si una institución financia un porcentaje del valor considerado para la operación, tú debes cubrir la diferencia y cualquier brecha adicional que aparezca por tasación o condiciones.
Ejemplos de porcentaje, no promesas bancarias
| Precio de vivienda | Si financias 80% | Pie teórico |
|---|---|---|
| 3.000 UF | 2.400 UF | 600 UF |
| 4.000 UF | 3.200 UF | 800 UF |
| 5.000 UF | 4.000 UF | 1.000 UF |
Estos ejemplos son aritméticos. No significan que una institución vaya a financiar ese porcentaje ni que el valor de tasación coincida con el precio de venta.
La tasación puede aumentar el pie requerido
Si acuerdas comprar por un precio mayor al valor que la entidad considera para financiar, es posible que debas aportar una diferencia adicional. Por eso una operación al límite del ahorro es más vulnerable.
Gastos que debes separar
- Tasación.
- Estudio de títulos y escritura.
- Notaría.
- Inscripción en Conservador de Bienes Raíces.
- Impuesto de timbres y estampillas cuando corresponda.
- Seguros y otros costos informados por la institución.
¿Conviene dar más pie?
Un pie mayor reduce el monto financiado y normalmente el dividendo, pero también inmoviliza más capital. Si el pie consume tu fondo de emergencia, la compra puede quedar financieramente frágil. Compara escenarios.
Cómo ahorrar el pie con una meta concreta
- Define precio objetivo realista.
- Estima un porcentaje de pie conservador.
- Suma gastos operacionales.
- Fija fecha de compra.
- Divide la meta en ahorro mensual.
- Actualiza la meta si cambia la UF, el precio objetivo o tus ingresos.
Preguntas frecuentes
¿Existe un pie mínimo único?
No para todas las operaciones. El financiamiento depende de la institución, producto, tasación y perfil del solicitante.
¿Los gastos operacionales se pueden pagar con el pie?
Son conceptos distintos. Presupuéstalos aparte aunque alguna promoción o producto contemple condiciones especiales.
¿Puedo usar subsidios o garantías estatales?
Existen programas con requisitos específicos que pueden cambiar. Revisa MINVU, ChileAtiende, CMF y condiciones de la entidad antes de contar con ellos.
Herramientas y contenidos relacionados en ZonaPropiedades
- Guía de créditos hipotecarios
- Calcula un dividendo estimado
- Estima cuánto crédito hipotecario podrían prestarte
- Calculadora de gastos de compraventa