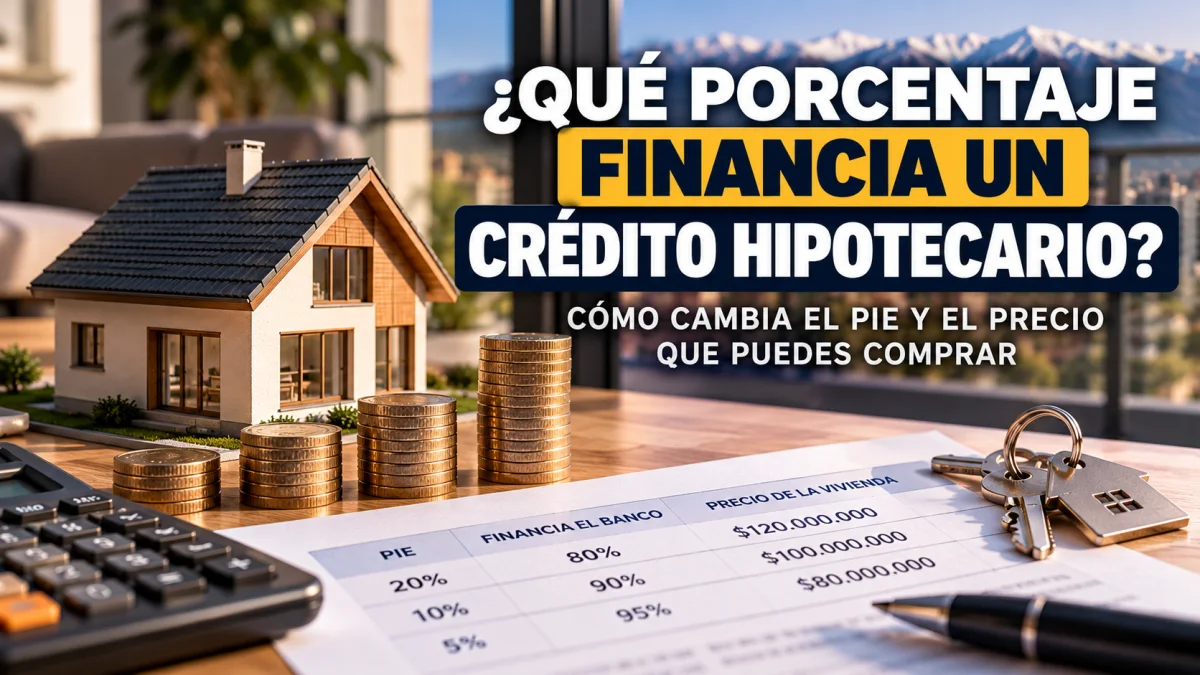
¿Qué porcentaje financia un crédito hipotecario? Cómo cambia el pie y el precio que puedes comprar
Entiende cómo el porcentaje financiado afecta el pie, qué papel juega la tasación y por qué no existe un porcentaje único para todos los bancos y clientes.
El porcentaje que una institución financia determina cuánto pie tendrás que aportar, pero no existe una cifra única aplicable a todas las personas, propiedades y bancos. El producto, perfil de riesgo, tasación y programas vigentes pueden cambiar la relación entre precio y crédito.
Por eso conviene preguntar por el porcentaje máximo de tu caso y después evaluar si realmente quieres utilizarlo.
Cómo se calcula
Si una vivienda cuesta 4.000 UF y obtienes un crédito por 3.200 UF, el financiamiento equivale al 80% del precio y el pie a 800 UF, antes de otros gastos. Es una relación aritmética; la aprobación real depende de la institución.
El valor de tasación puede ser decisivo
Una entidad puede definir su financiamiento considerando el valor de tasación y sus políticas. Si la tasación es inferior al precio pactado, la diferencia puede aumentar el dinero que necesitas aportar.
Más financiamiento significa menos pie, pero más deuda
Un porcentaje elevado reduce la barrera de entrada, pero aumenta el monto financiado, el dividendo y los intereses asociados. Evalúa si el flujo mensual sigue siendo cómodo.
Programas o garantías pueden cambiar la estructura
En ciertos periodos existen garantías o subsidios estatales con requisitos específicos. No asumas que aplican a toda propiedad o que seguirán iguales. Revisa la normativa y la oferta vigente al momento de comprar.
Compara escenarios
| Escenario | Efecto principal |
|---|---|
| Mayor pie | Menor crédito y dividendo; más capital propio inmovilizado. |
| Menor pie | Mayor crédito y exposición a la deuda; conserva más liquidez inicial. |
| Tasación menor al precio | Puede exigir aporte adicional o renegociar la compra. |
No olvides los gastos operacionales
Aunque logres un alto porcentaje de financiamiento, seguirás necesitando dinero para gastos de la operación. La CMF identifica tasación, títulos, escritura, notaría, impuestos, inscripción y seguros entre los costos que deben considerarse.
Preguntas frecuentes
¿Todos los bancos financian hasta el mismo porcentaje?
No. Las condiciones varían por institución, producto y perfil.
¿Puedo pedir que financien el 100%?
No debe asumirse. Consulta productos vigentes y recuerda que un mayor financiamiento implica una deuda mayor.
¿El porcentaje se calcula sobre precio o tasación?
La metodología depende de la entidad. Confirma cuál valor utiliza para tu operación.
Herramientas y contenidos relacionados en ZonaPropiedades
- Guía de créditos hipotecarios
- Calcula un dividendo estimado
- Estima cuánto crédito hipotecario podrían prestarte