¿Cuánto se demora un crédito hipotecario? Etapas desde la evaluación hasta la escritura
Entiende por qué un crédito hipotecario puede tardar y qué ocurre en evaluación, tasación, estudio de títulos, aprobación, escritura e inscripción.
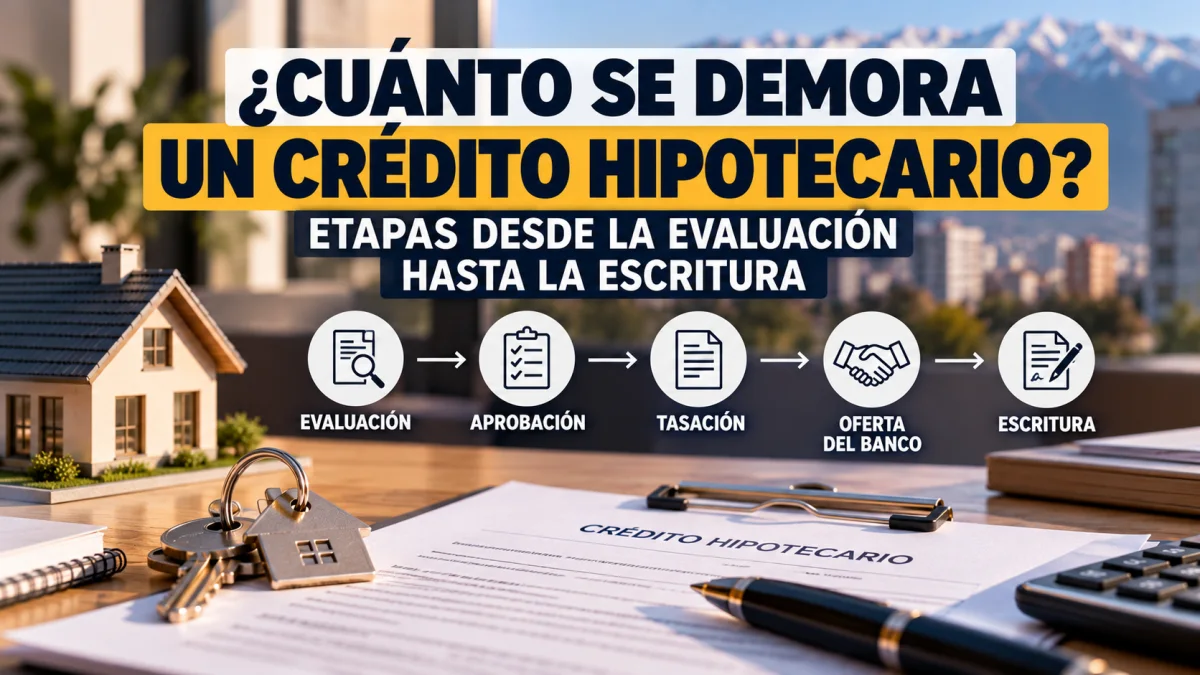
No existe un número de días garantizado para obtener un crédito hipotecario. El proceso combina la evaluación financiera del cliente con la evaluación de la propiedad y la preparación jurídica de la operación.
Una aprobación comercial inicial puede ser rápida, mientras el cierre completo requiere tasación, títulos, escritura, firmas e inscripción. Por eso es mejor planificar por etapas.
1. Simulación o preevaluación
Entrega una primera idea de monto, plazo y dividendo posible. No equivale a una aprobación definitiva y normalmente está sujeta a verificación de antecedentes.
2. Evaluación financiera
La institución revisa ingresos, estabilidad, deudas y documentos. Retrasos en liquidaciones, certificados o antecedentes de independientes pueden extender esta etapa.
3. Tasación de la propiedad
El tasador analiza el inmueble bajo criterios de la entidad. Si el valor resulta menor al precio acordado o aparecen características especiales, puede ser necesario ajustar el financiamiento.
4. Estudio de títulos
Se revisa la situación jurídica de la propiedad. Herencias, rectificaciones, prohibiciones, ampliaciones o documentos faltantes pueden generar observaciones.
5. Aprobación y escritura
Con las etapas previas conformes, se preparan documentos. El borrador debe revisarse y las partes deben coordinar firma en notaría.
6. Inscripción y desembolso
La operación se completa conforme a las condiciones pactadas y los trámites registrales. Los tiempos de inscripción y pago dependen del caso.
Cómo evitar retrasos evitables
- Reúne documentos antes de reservar una propiedad.
- No cambies innecesariamente tu situación de deuda durante el proceso.
- Entrega antecedentes completos y legibles.
- Pregunta temprano por documentos del inmueble.
- Responde observaciones de títulos con rapidez.
- Coordina fechas realistas en la promesa.
Preguntas frecuentes
¿Una preaprobación garantiza el crédito?
No. Está sujeta a evaluación definitiva y a la propiedad.
¿La propiedad puede atrasar el crédito aunque yo esté aprobado?
Sí. Tasación y títulos son partes separadas del proceso.
¿Conviene pedir evaluación antes de buscar?
Sí, porque ayuda a fijar un rango y detectar problemas de documentación o capacidad con anticipación.