Me rechazaron el crédito hipotecario: qué revisar antes de volver a solicitar
Pasos para revisar ingresos, deudas, historial, pie y propiedad cuando un crédito hipotecario es rechazado, sin caer en soluciones rápidas de alto riesgo.
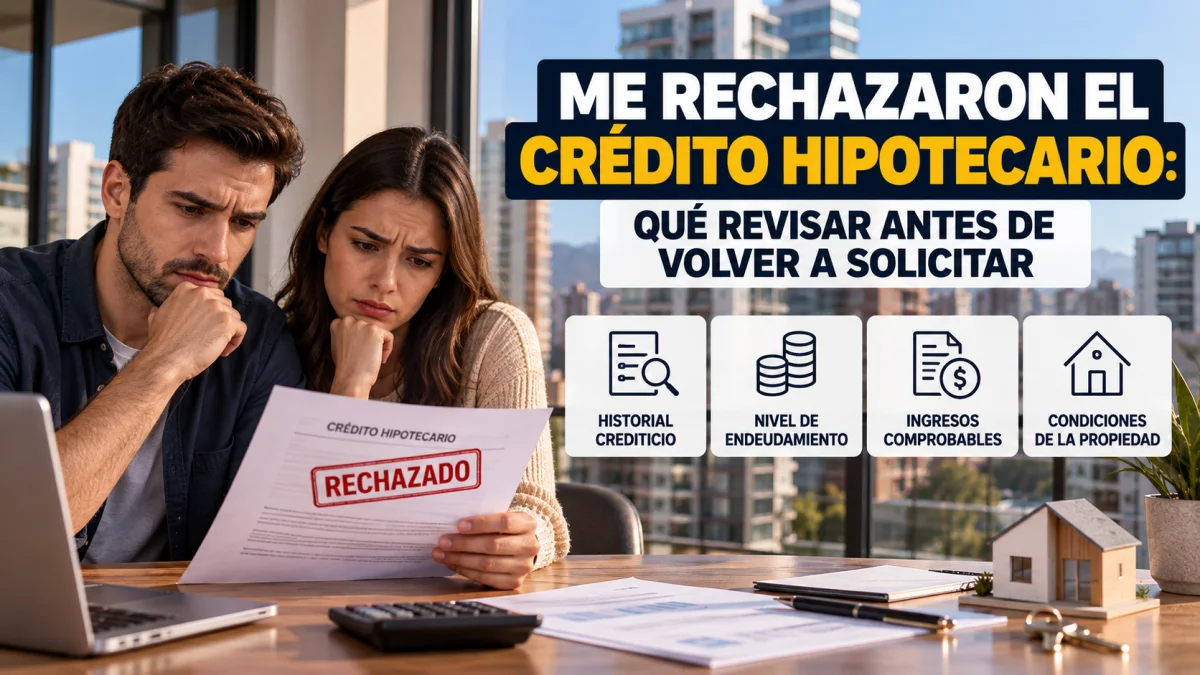
Un rechazo hipotecario no siempre significa que nunca podrás comprar. Puede responder a capacidad de pago, estabilidad de ingresos, nivel de deuda, antecedentes, tasación de la propiedad o políticas internas de riesgo.
Lo más útil es identificar la causa antes de enviar solicitudes repetidas. Corregir el problema equivocado puede hacerte perder tiempo o asumir deuda innecesaria.
Pide claridad sobre la evaluación
La institución puede no entregar todos sus modelos internos, pero pregunta qué aspecto general impidió avanzar. Distingue si el problema está en tu perfil financiero o en la propiedad que querías financiar.
Revisa tu carga financiera
- Cuotas de créditos de consumo.
- Crédito automotriz.
- Saldos de tarjetas.
- Líneas utilizadas.
- Obligaciones como codeudor.
- Nuevas deudas tomadas durante el proceso.
Mira la estabilidad y acreditación de renta
Si eres independiente o cambiaste recientemente de empleo, quizá la institución necesite más historia o documentación. Ordena antecedentes y evita inflar ingresos con componentes no recurrentes.
Aumentar el pie puede cambiar la operación
Un mayor pie reduce el monto solicitado y puede mejorar algunos indicadores, pero no soluciona todos los problemas. No liquides tu fondo de emergencia sin entender la causa del rechazo.
La propiedad también puede ser el problema
Una tasación insuficiente, observaciones jurídicas o características que la institución no financia pueden detener el crédito aunque tu renta sea adecuada. En ese caso, cambiar de propiedad puede ser más efectivo que cambiar tus finanzas.
Evita 'limpiar' tu perfil con nueva deuda
Tomar un crédito de consumo para completar el pie aumenta tus obligaciones y puede perjudicar la evaluación. Del mismo modo, movimientos financieros artificiales de corto plazo no sustituyen una situación sostenible.
Plan de reintento
- Identifica motivo general del rechazo.
- Corrige errores de información si existen.
- Reduce deuda costosa cuando sea viable.
- Fortalece ahorro y fondo de emergencia.
- Reúne documentación de ingresos.
- Recalcula un precio objetivo menor si corresponde.
- Compara instituciones cuando tu perfil ya sea consistente.
Preguntas frecuentes
¿Solicitar en otro banco puede resultar?
Las políticas varían, pero si el problema es una carga de deuda excesiva o ingresos insuficientes, cambiar de institución puede no resolver la causa de fondo.
¿Cuánto debo esperar para volver a solicitar?
Depende de lo que necesites corregir. No hay un plazo universal; reintenta cuando el antecedente que generó el rechazo haya cambiado de forma demostrable.
¿Conviene cerrar tarjetas?
Depende de tu situación y del criterio de la institución. Lo importante es controlar deuda y uso de cupos; consulta antes de tomar decisiones solo para una solicitud.