¿Se puede vender una propiedad con crédito hipotecario vigente? Pasos y cuidados
Qué ocurre al vender una propiedad que todavía tiene deuda hipotecaria: certificado de deuda, alzamiento, banco, escritura y pago del saldo.
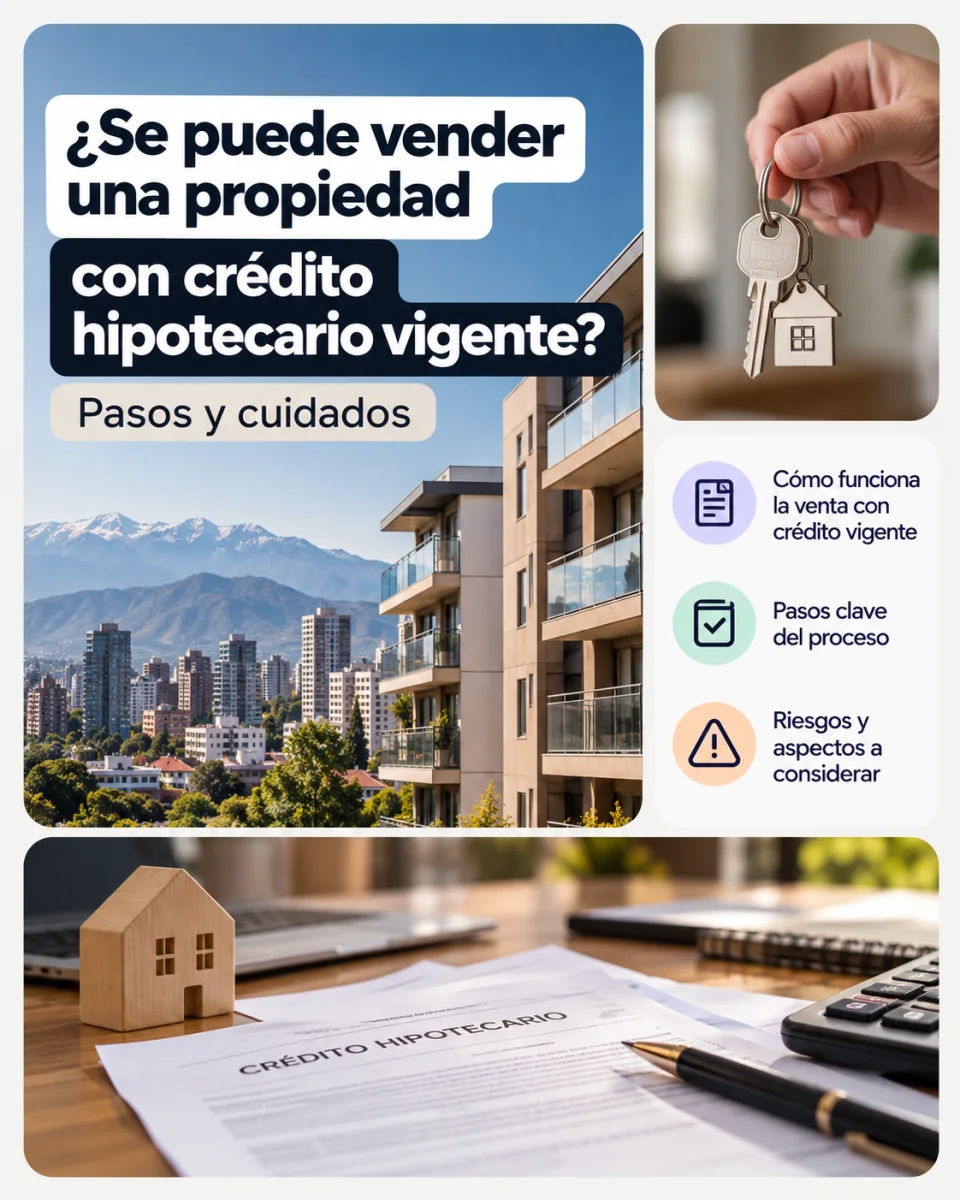
Tener un crédito hipotecario pendiente no impide por sí solo vender una propiedad. Lo que cambia es la estructura de la operación: parte del precio debe permitir pagar la deuda y cumplir las condiciones para alzar la hipoteca y demás garantías asociadas.
Como intervienen vendedor, comprador, bancos, notaría y Conservador, conviene preparar antecedentes temprano y no prometer fechas imposibles sin confirmar el procedimiento.
Primero conoce el saldo y las condiciones de prepago
Solicita a tu institución la información necesaria para conocer el monto de la deuda y cómo se procesa el pago anticipado. El valor cambia con el tiempo, por lo que la cifra utilizada en la escritura debe coordinarse de acuerdo con el procedimiento real de la operación.
Revisa hipotecas y prohibiciones inscritas
Pide los certificados registrales que correspondan y entrégalos al profesional que hará el estudio de títulos. No des por supuesto que solo existe la hipoteca original: la revisión debe confirmar la situación actual.
Si el comprador también usa crédito
Es frecuente que el banco del comprador exija una estructura específica para pagar al banco acreedor del vendedor y liberar las garantías. Las instrucciones de pago y alzamiento deben quedar correctamente coordinadas en la escritura y documentos asociados.
Calcula tu 'neto de venta'
El precio publicado no es lo que finalmente recibes. Resta saldo hipotecario, eventuales costos de prepago, corretaje si corresponde, impuestos aplicables al caso, reparaciones o gastos pendientes y costos de la operación que sean de tu cargo.
Conocer el neto evita rechazar o aceptar una oferta sin entender cuánto dinero quedará disponible después de cerrar.
No escondas la existencia del crédito
Una hipoteca vigente es parte normal de muchas operaciones. Ocultarla solo crea problemas al estudio de títulos. Lo importante es contar con un mecanismo claro para pagar y alzar.
Documentos que conviene reunir
- Antecedentes de dominio.
- Certificados de hipotecas, gravámenes y prohibiciones que correspondan.
- Información del crédito y saldo solicitado al banco.
- Contribuciones y deudas asociadas al inmueble, si aplica.
- Antecedentes municipales relevantes.
- Información de gastos comunes en condominios.
Preguntas frecuentes
¿Debo pagar todo el crédito antes de publicar?
No necesariamente. Muchas ventas se estructuran para pagar el saldo con parte del precio. Debes coordinar el procedimiento con las instituciones y profesionales involucrados.
¿Cuándo se alza la hipoteca?
Depende del mecanismo de la operación y del banco. La escritura e inscripción deben contemplar las actuaciones necesarias para dejar la propiedad en las condiciones acordadas.
¿Qué pasa si debo más de lo que vale la propiedad?
La venta se complica porque el precio podría no alcanzar para extinguir la deuda y costos. Habla con tu institución antes de comprometer la operación.
Herramientas y contenidos relacionados en ZonaPropiedades
Fuentes recomendadas para verificar y actualizar
- CMF Educa, para información general sobre créditos hipotecarios y prepago.
- Conservadores de Bienes Raíces de Chile, para información registral.
Nota editorial: los requisitos, tasas, montos, impuestos y normas pueden cambiar. Antes de tomar una decisión financiera o legal, confirma la información vigente con la institución correspondiente. Los procedimientos concretos de alzamiento y pago dependen de la institución y de la operación.