¿Qué pasa después de firmar la promesa de compraventa de una propiedad?
Conoce las etapas que suelen venir después de una promesa: crédito, tasación, estudio de títulos, escritura, firma, inscripción y entrega.
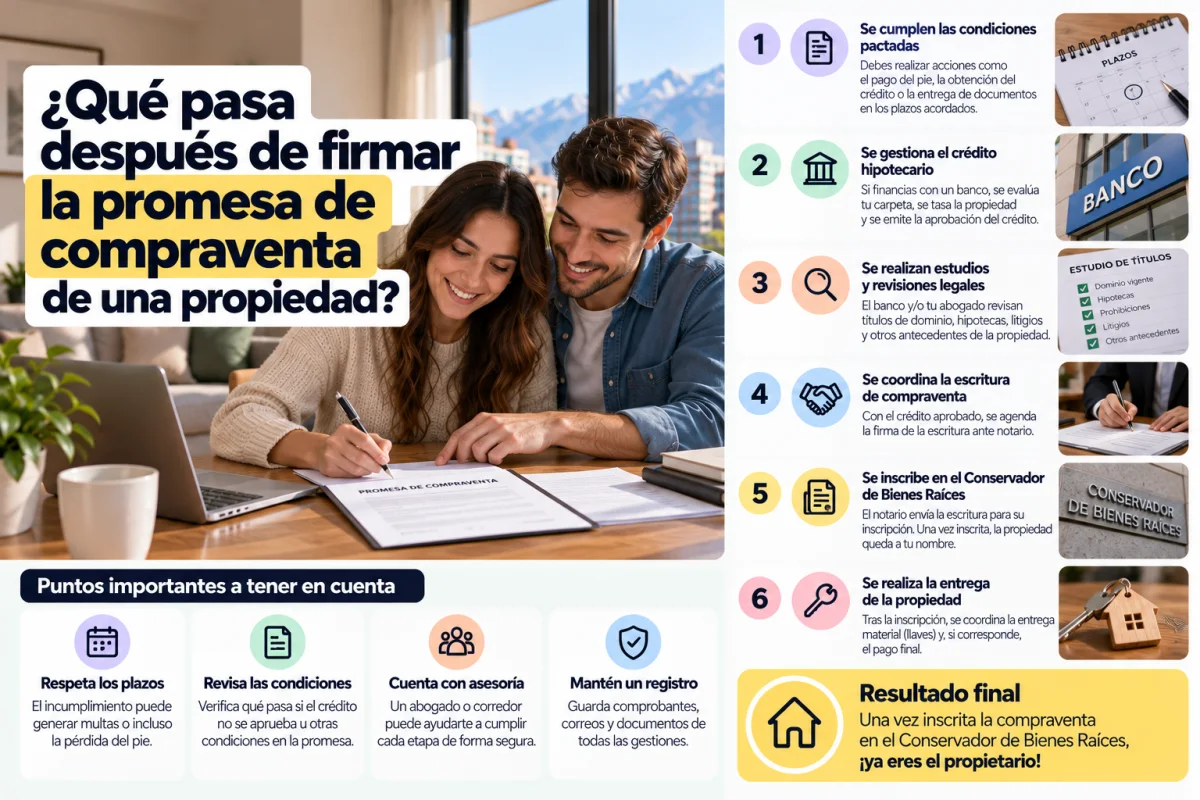
Firmar una promesa no significa que la propiedad ya cambió de dueño. La promesa fija obligaciones y condiciones para celebrar la compraventa futura; después pueden venir varias etapas financieras, jurídicas y registrales antes de recibir formalmente el inmueble.
El orden exacto cambia según si hay crédito hipotecario, si la propiedad es nueva o usada y las condiciones pactadas. Por eso tu contrato debe ser la primera referencia.
1. Cumplimiento de las condiciones de la promesa
Revisa fechas, pagos, documentos, condición de financiamiento y cualquier obligación previa. Si la promesa establece plazos para obtener aprobación bancaria, entregar antecedentes o firmar escritura, incorpóralos en un calendario.
2. Evaluación definitiva del crédito hipotecario
Si financiarás con banco, la preaprobación suele ser solo una etapa inicial. La institución revisará antecedentes actualizados, capacidad de pago y las condiciones de la propiedad. Evita contraer nuevas deudas importantes mientras la operación está en curso.
3. Tasación y estudio de títulos
La entidad que financia normalmente requiere una tasación y revisión de antecedentes jurídicos. El estudio de títulos analiza la historia de dominio y otros documentos para determinar si la propiedad cumple las condiciones necesarias para la operación.
Si compras sin crédito, sigue siendo recomendable realizar una revisión jurídica adecuada a la importancia de la compra.
4. Preparación de la escritura
Una vez aprobados los antecedentes, se prepara la escritura de compraventa y, si corresponde, la hipoteca. Verifica nombres, individualización del inmueble, precio, forma de pago, estacionamientos, bodegas y cualquier condición relevante antes de firmar.
5. Firma en notaría
Las partes firman según el procedimiento de la operación. La firma por sí sola todavía no equivale necesariamente a que el dominio esté inscrito a nombre del comprador. Después debe completarse la inscripción correspondiente en el Conservador de Bienes Raíces.
6. Inscripción y pago
Con la escritura autorizada y los antecedentes necesarios, se solicita la inscripción. En operaciones financiadas, el banco coordina los desembolsos conforme a sus condiciones una vez cumplidos los hitos respectivos.
7. Entrega material de la propiedad
La fecha de entrega debe seguir lo acordado. Al recibir, deja registro de llaves, medidores, estado de la vivienda, inventario si existe, controles de acceso y documentos. En propiedades nuevas, revisa el procedimiento de observaciones y posventa.
No confundas entrega material, firma de escritura e inscripción: son hitos diferentes y pueden ocurrir en momentos distintos.
Preguntas frecuentes
¿Cuánto tiempo pasa desde la promesa hasta la escritura?
No existe un plazo único. Depende del contrato, crédito, estudio de títulos, documentos, banco, notaría y situación de la propiedad.
¿Puedo pedir un crédito de consumo mientras se tramita el hipotecario?
Puede afectar tu evaluación financiera porque aumenta tus obligaciones. Antes de tomar nueva deuda consulta con la institución que está evaluando el crédito.
¿Cuándo soy dueño jurídicamente?
En inmuebles, la inscripción del dominio en el Conservador de Bienes Raíces es un hito fundamental de la transferencia. Revisa tu operación específica con el profesional a cargo.
Herramientas y contenidos relacionados en ZonaPropiedades
- Promesa y escritura: guía ZonaPropiedades
- Guía para comprar una propiedad en Chile
- Calculadora de gastos de compraventa
- Guía de créditos hipotecarios
- Calcula un dividendo estimado
- Estima cuánto crédito hipotecario podrían prestarte
Fuentes recomendadas para verificar y actualizar
- CMF Educa, para etapas y costos relacionados con créditos hipotecarios.
- Conservadores de Bienes Raíces de Chile, para información registral.
Nota editorial: los requisitos, tasas, montos, impuestos y normas pueden cambiar. Antes de tomar una decisión financiera o legal, confirma la información vigente con la institución correspondiente. Los plazos son variables; evita publicar cifras fijas como si fueran garantizadas.